国产大型医疗设备为何难进医院?——破解95%进口依赖背后的困局
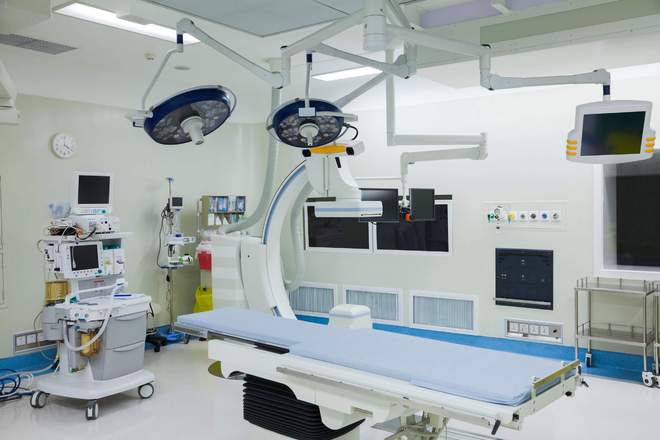
我国医疗健康事业快速发展,但一个尴尬的数据始终挥之不去:国内约95%的大型医疗设备依赖进口,从高端CT、磁共振(MRI)到PET-CT、手术机器人,GE、西门子、飞利浦等国际巨头几乎垄断了三级医院的高端设备市场。与此形成鲜明对比的是,国产医疗设备企业不断涌现,技术也有所突破,却往往遭遇医院“不愿用、不敢用”的冷遇。这一现象背后,究竟隐藏着怎样的现实逻辑?
一、技术与品牌的鸿沟
大型医疗设备属于典型的技术密集型产业,对成像精度、稳定性、软件算法、多模态融合等要求极高。跨国企业经过数十年甚至上百年的积累,在核心专利、临床数据、工艺Know-how上形成了深厚壁垒。国产设备虽然在部分中低端领域实现了替代,但在高端产品上,其分辨率、扫描速度、故障率等指标仍与进口品牌存在差距。对于肩负诊断重任的三甲医院而言,设备的精准度直接关系到误诊漏诊风险,因此“宁贵勿错”成为理性选择。
医疗行业极为看重品牌信誉与循证医学证据。进口品牌拥有海量的全球临床验证文献,医生在使用时心里有底;而国产设备进入市场晚,缺乏长时间、大样本的临床数据积累,医生对其性能缺乏信任感,进而形成“进口设备更可靠”的刻板印象。
二、经济效益与运营成本的矛盾
医院购买大型设备不仅是买一台机器,更是买入一套持续的服务体系。进口厂商通常提供从安装调试、培训、维保到升级的全生命周期服务,且在全球设有完备的备件库。国产设备的售后网络覆盖不足、响应速度慢、核心部件仍需外购,导致维修周期长,可能严重影响临床运转。
从收费角度看,许多省份的医疗服务价格标准对进口和国产设备并未显著区分检查费用,医院采购国产设备后,检查收费不变,但若因设备不稳定导致停机,损失反而更大。另外,高端设备往往承载着科研、论文、学科评估等隐性价值,进口设备更易获得顶级期刊认可和国际同行评议,这也促使教学医院倾向于选择进口。
三、采购机制与政策惯性
长期以来,大型医疗设备采购多采用公开招标,但参数设置常以进口品牌技术指标为标杆,甚至出现“量身定做”现象,隐形排斥国产设备。一些医院在预算充足时,优先考虑进口;即使在预算有限时,也会担心国产设备“降低医院档次”。部分医院管理者存在“不求有功,但求无过”的心态——用进口设备出了问题无人追责,若用国产设备出了故障,则可能被质疑决策失误。
医保支付和财政补贴政策对国产设备的倾斜力度也曾相对不足。直到国家出台《“十四五”医疗装备产业发展规划》等政策,明确鼓励国产替代,并通过首台(套)保险补偿、政府采购支持等机制逐步破冰。
四、国产设备破局的曙光
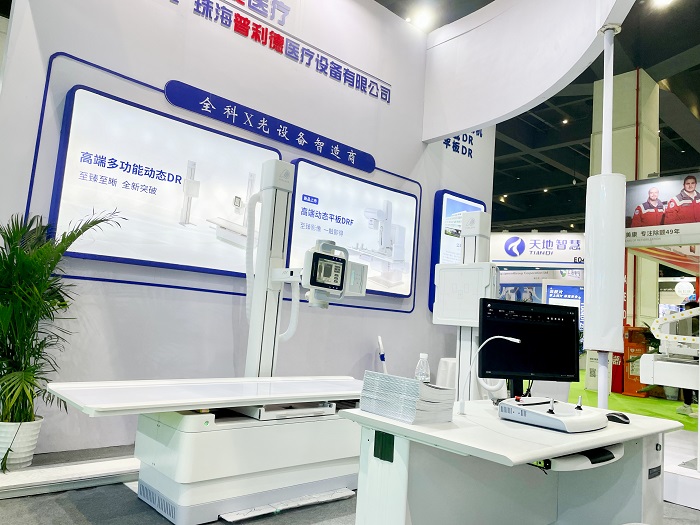
值得欣喜的是,国产大型医疗设备正在加速追赶。联影医疗的高端MRI、CT已进入国内数百家三甲医院,甚至出口欧美;迈瑞医疗的监护、超声产品全球市场份额领先;手术机器人领域,天智航、微创机器人等也崭露头角。技术进步叠加政策东风,国产设备的市场渗透率正在一点一点提升。
但要真正改变95%进口依赖的格局,还需多方努力:企业应摒弃“短平快”思维,真正沉下心攻克核心部件与临床验证;医院应建立更科学的评估体系,给国产设备公平的舞台;政府则需在审评审批、医保支付、采购政策上持续优化,扶上马再送一程。
国产大型医疗设备的替代之路,注定是一场持久战。它不仅关乎产业安全,更关乎百姓能否用更低的成本享受优质医疗服务。当国产设备在质量、服务、口碑上全面比肩甚至超越进口时,医院自然会用脚投票。(完)
如若转载,请注明出处:http://www.queenmed0769.com/product/8.html
更新时间:2026-09-15 02:29:41